 Oleksii Andriiuk
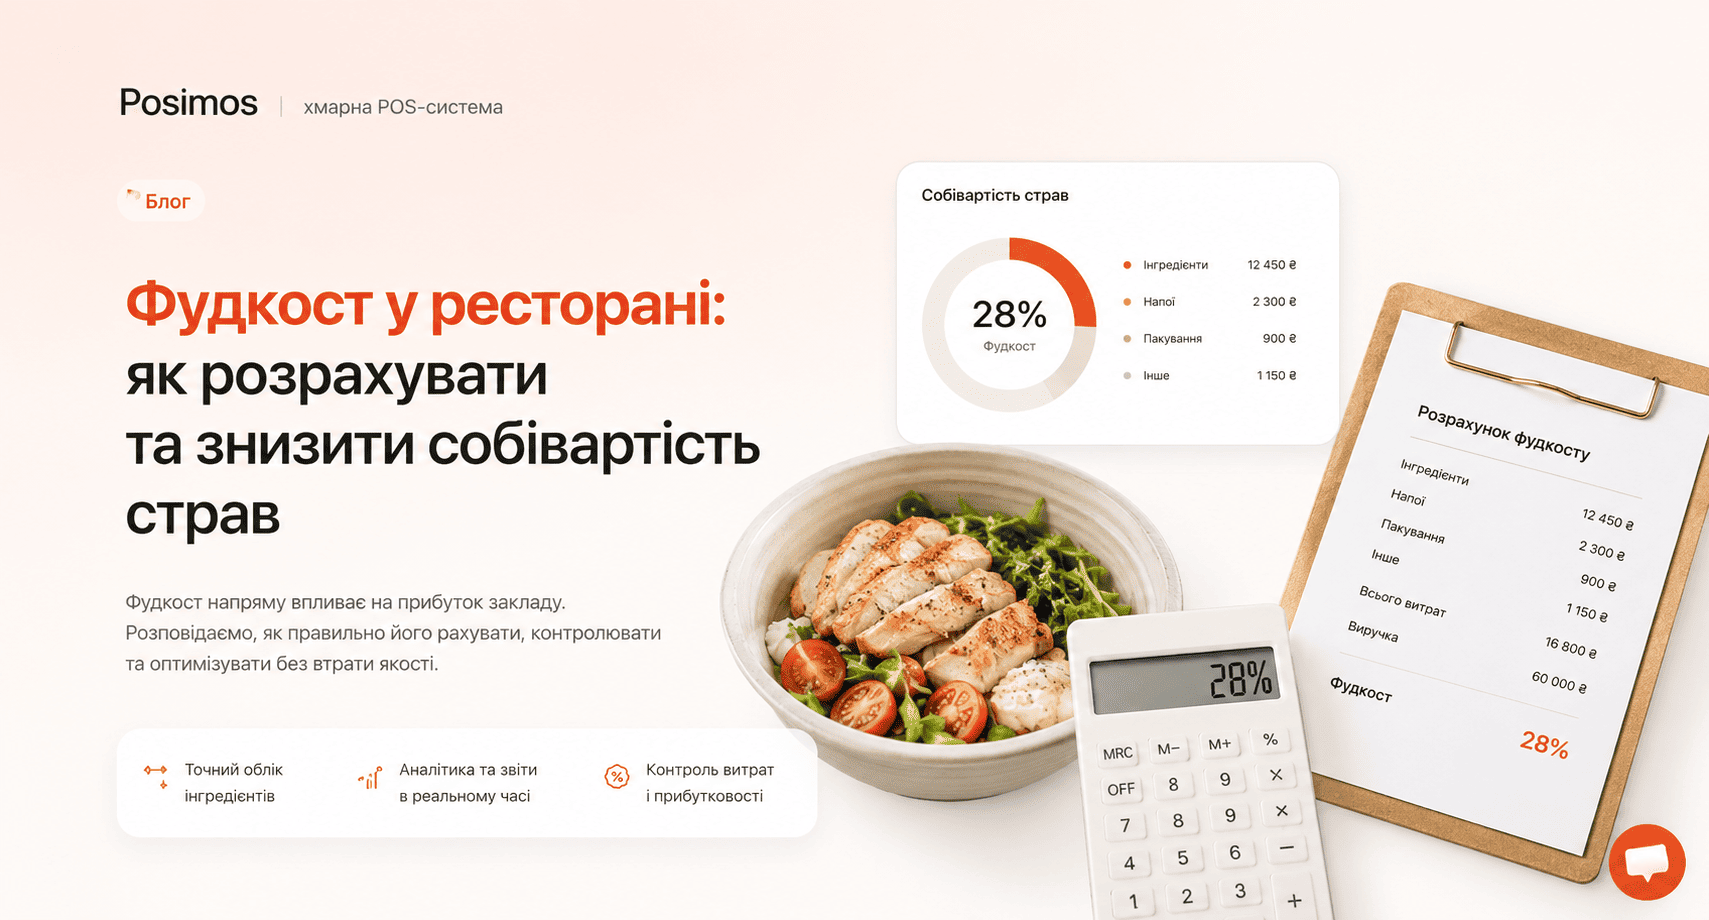
Ресторатор може роками працювати в плюс за відчуттям - і раптом виявити, що реального прибутку немає. Причина майже завжди одна: ніхто систематично не рахував фудкост. Один відсоток на перший погляд - дрібниця. При місячній виручці 500 000 грн він дорівнює 5 000 грн чистого прибутку щомісяця, або 60 000 грн на рік. Саме тому управління собівартістю - не бухгалтерська формальність, а стратегічний інструмент.
У цій статті - точні формули, галузеві орієнтири, покрокова інструкція побудови технологічної карти та конкретні методи зниження фудкосту без жодної втрати якості.
Що таке фудкост і чому 1% має значення
Фудкост - це відсоток від виручки, який ресторан витрачає на інгредієнти для приготування страв. Показник вимірює не абсолютні витрати, а їхню частку в доході.
Важливо розрізняти три споріднені метрики:
- Фудкост = Собівартість інгредієнтів ÷ Ціна продажу × 100%
- Маржа = Прибуток ÷ Ціна продажу × 100%
- Націнка = Прибуток ÷ Собівартість × 100%
Управляти рентабельністю правильніше через маржу, а контролювати закупівлі - через фудкост. Коли показник раптово зростає, це «ранній сигнал»: найчастіше мова йде про крадіжку, пересортицю, неправильне порціонування або застарілі рецептури - задовго до того, як відхилення помітить бухгалтер.
Галузеві норми фудкосту: скільки - це нормально
Немає єдиного «правильного» фудкосту - є норми для кожного сегмента:
| Тип закладу | Нормальний фудкост |
|---|---|
| Кав'ярня / кофешоп | 14–22% |
| Фаст-фуд і стрит-фуд | 20–28% |
| Кафе та casual dining | 25–33% |
| Ресторан повного циклу | 28–35% |
| Fine dining | до 40% |
| Барна карта (напої) | 18–25% |
| Страви в барі | 28–35% |
Перевищення верхньої межі на 3–5 відсоткових пунктів - сигнал для аудиту рецептур і цін. Перевищення на 7+ п.п. - критична ситуація, що загрожує рентабельності всього закладу.
Кав'ярні утримують низький показник завдяки напоям із мінімальною собівартістю. Fine dining - навпаки: преміальна сировина підіймає планку, проте виправдовується високим середнім чеком. Баланс між кухнею і барною картою дозволяє середньому закладу утримувати загальний фудкост у нормі, навіть якщо окремі категорії страв виходять за межі.
Формула фудкосту: три рівні розрахунку
Рівень 1 - Фудкост однієї страви
Фудкост страви = (Собівартість інгредієнтів ÷ Ціна продажу) × 100%
Приклад: салат «Цезар» із собівартістю 80 грн та ціною продажу 265 грн → фудкост 30,2%.
Рівень 2 - Фудкост закладу за період
Фудкост = (Залишок на початок + Закупівлі − Залишок на кінець) ÷ Виручка × 100%
Ця формула точніша за просте ділення закупівель на виручку, бо враховує реальне використання продуктів, а не дату їх надходження.
Рівень 3 - Зворотний розрахунок ціни
Ціна продажу = Собівартість ÷ Цільовий фудкост (%)
Приклад: собівартість страви 62 грн, цільовий фудкост 28% → мінімальна ціна 221 грн. Округлюємо до психологічно зручної: 225 або 229 грн.
Типові помилки у розрахунку
- Рахують лише закупівлі, ігноруючи зміну залишків - похибка може сягати 3–5%.
- Пропускають «дрібні» інгредієнти (сіль, олія, спеції) - разом вони додають 1–2% до реального фудкосту.
- Не закладають норми відходів при обробці: картопля - 20–25%, риба - 40–50%, куряча грудка - 5–8%. Ігнорування цих коефіцієнтів систематично занижує собівартість на 3–5%.
Технологічна карта: основа точного розрахунку
Технологічна карта (техкарта) - стандарт закладки кожного інгредієнта: вага брутто (до обробки), вага нетто (після обробки), вихід порції та технологія приготування.
Калькуляційна карта будується на базі техкарти і доповнюється закупівельними цінами. Разом вони дають собівартість страви в гривнях і відсоток фудкосту.
Обов'язкові поля техкарти:
- назва та номер рецептури
- вихід порції (г/мл)
- таблиця інгредієнтів: вага брутто / нетто / одиниця виміру / ціна за одиницю / вартість на порцію
- підсумок: загальна собівартість, ціна продажу, фудкост %, маржа %
Техкарти потребують регулярного оновлення - мінімум раз на квартал або при кожній зміні цін постачальника понад 10%. Застарілі карти занижують реальний фудкост на 3–5% - і власник навіть не підозрює про відхилення.
Ключова перевага автоматизації: коли техкарти зберігаються у системі обліку ресторану, достатньо оновити ціну одного інгредієнта - і собівартість усіх страв, де він використовується, перераховується миттєво. Жодного ручного перерахунку менеджера.
Як розрахувати фудкост: покрокова інструкція
Крок 1. Складіть повний перелік інгредієнтів страви з вагою брутто для кожного.
Крок 2. Застосуйте коефіцієнти відходів при обробці: якщо рецепт вимагає 200 г картоплі нетто - у брутто це 250–260 г.
Крок 3. Внесіть актуальні закупівельні ціни (ціна за кг/л) і порахуйте вартість кожного інгредієнта на одну порцію.
Крок 4. Додайте «дрібні» інгредієнти - зазвичай фіксовані 1,5–2% від суми основних.
Крок 5. Поділіть загальну собівартість на ціну продажу і помножте на 100%.
Крок 6. Порівняйте результат із нормою для вашого типу закладу та категорії страви. Якщо фудкост перевищує норму - або переглядайте рецептуру, або коригуйте ціну.
Крок 7. Розраховуйте загальний фудкост закладу щотижня за формулою рівня 2 - щоб бачити відхилення від планових показників.
Фудкост за категоріями: різні норми для різних страв
Встановлювати єдиний цільовий відсоток для всього меню - помилка. Кожна категорія має свою логіку:
- Салати: 22–28% - відносно невисока собівартість, але небезпека переобтяження дорогими топінгами (сир, риба, горіхи).
- Основні страви: 28–35% - найбільш чутливі до коливань цін на м'ясо і рибу; тут зосереджена основна частка ризиків.
- Десерти: 18–25% - борошно, яйця, молочні продукти коштують відносно мало; добрий буфер для балансу загального фудкосту.
- Алкоголь: 20–28%; безалкогольні напої: 10–20% - висока маржа напоїв компенсує підвищений фудкост кухні.
Дорогі основні страви мають вищий фудкост, але виправдовують себе через вищий середній чек і більший маржинальний прибуток в абсолютних гривнях.
10 перевірених способів знизити фудкост без втрати якості
1. Стандартизація порцій
Ваги на кожній робочій станції + схеми викладки страв + тренування персоналу. Порціонування «на окомір» дає систематичну перевитрату 2–3% на кожній страві без жодної видимої причини.
2. Переговори з постачальниками
Порівнюйте мінімум 3 постачальника на кожну категорію, фіксуйте ціни на квартал, використовуйте сезонні закупівлі. Потенціал економії - 3–5% фудкосту.
3. FIFO та контроль термінів
Продукти, що надійшли раніше, використовуються першими. Псування в середньому становить 4–10% від закупівель; FIFO скорочує цей показник вдвічі - до 2–3%.
4. Меню-інжиніринг
Матриця «зірки / плуги / загадки / собаки» виявляє позиції з одночасно низькою маржею і низьким попитом. Меню з 30–40 позиціями, як правило, має на 5–8% нижчий фудкост, ніж меню з 100+ позиціями - менше SKU, простіша логістика кухні, менше залишків, що псуються.
5. Щоденний облік замість місячного
Щотижневий контроль виявляє проблеми втричі швидше за місячний. Щоденний - дозволяє зупинити крадіжку або пересортицю протягом 1–2 діб.
6. Контроль прийому товару
Зважуйте все при надходженні, фіксуйте розбіжності з накладною. Типові втрати через неправильний прийом - 2–3% закупівель.
7. Раціональне використання відходів
Кістки → бульйон, обрізки м'яса → паштет або начинка, лушпиння овочів → чипси-гарнір. Реалістична ціль - скоротити списання до 2–3%.
8. Сезонне меню
Сезонні продукти коштують у 3–4 рази дешевше позасезонних аналогів. Квартальне оновлення меню суттєво знижує собівартість без зміни концепції закладу.
9. Навчання персоналу
Щомісячні зустрічі з аналізом фудкосту + мотиваційні бонуси за досягнення цільових показників. Персонал, який розуміє логіку собівартості, сам скорочує відходи.
10. Автоматизована інвентаризація
Дорогі позиції (м'ясо, риба, алкоголь) - щодня; основні групи - щотижня; повна інвентаризація - щомісяця. Автоматичне списання при продажу через POS усуває ручні помилки та «невидимі» втрати.
Ціноутворення на основі фудкосту
Метод від собівартості (cost-plus)
Розраховуємо собівартість → ділимо на цільовий відсоток фудкосту → округлюємо до психологічно зручної ціни (249, 275, 299 грн). Простий і прозорий підхід.
Метод від ринку
Спочатку вивчаємо цінові очікування гостей → встановлюємо ринкову ціну → перевіряємо, чи дозволяє вона вкластися в норму фудкосту. Якщо ні - оптимізуємо рецептуру.
Комбінований підхід
- Базові страви (борщ, салати) - ринкове ціноутворення
- Фірмові страви - від собівартості з акцентом на маржу
- Напої та десерти - максимальна націнка як буфер для дорогих основних страв
Ціни, що закінчуються на 9 або 5, сприймаються споживачами як вигідніші - при фактичній різниці у 4–9 грн це дозволяє підняти ціну без помітного опору.
Роль POS-системи в управлінні фудкостом
Ручне ведення техкарт в Excel - типова картина для більшості ресторанів. При 60–80 позиціях у меню і 10–15 постачальниках, що змінюють ціни щомісяця, це кілька годин роботи менеджера - і все одно висока ймовірність помилок.
Автоматизована система вирішує це структурно:
- Автоматичне списання інгредієнтів при пробитті замовлення - система одразу зменшує складські залишки згідно з техкартою, без ручних операцій наприкінці зміни.
- Миттєве перерахування собівартості при зміні закупівельних цін - оновив ціну одного інгредієнта, і фудкост усіх страв, що його містять, перерахувався автоматично.
- Порівняння теоретичного і фактичного фудкосту - система показує, скільки продуктів мало бути витрачено на основі продажів і скільки фактично списано. Різниця - це відходи, крадіжка або помилки порціонування.
- Аналітика по позиціях меню в реальному часі - основа меню-інжинірингу без ручних зведень.
Точність автоматизованого обліку: 95–99% проти 70–80% при ручному веденні. Різниця у 20–30 відсоткових пунктів - це реальна різниця між виявленою і прихованою втратою прибутку.
Детально про те, як влаштований модуль складу і техкарт, можна переглянути на сторінці як це працює.
Фудкост - не абстрактна цифра у звіті, а щоденний інструмент управління закладом. Ресторани, що перейшли від ручних таблиць до автоматизованого обліку, отримують точність 95–99% і бачать реальну картину собівартості без годин ручної роботи.
Якщо ви хочете розрахувати, скільки коштуватиме автоматизація для вашого закладу - перегляньте тарифи Posimos: модуль складського обліку і техкарт входить до базового пакету.