 Oleksii Andriiuk
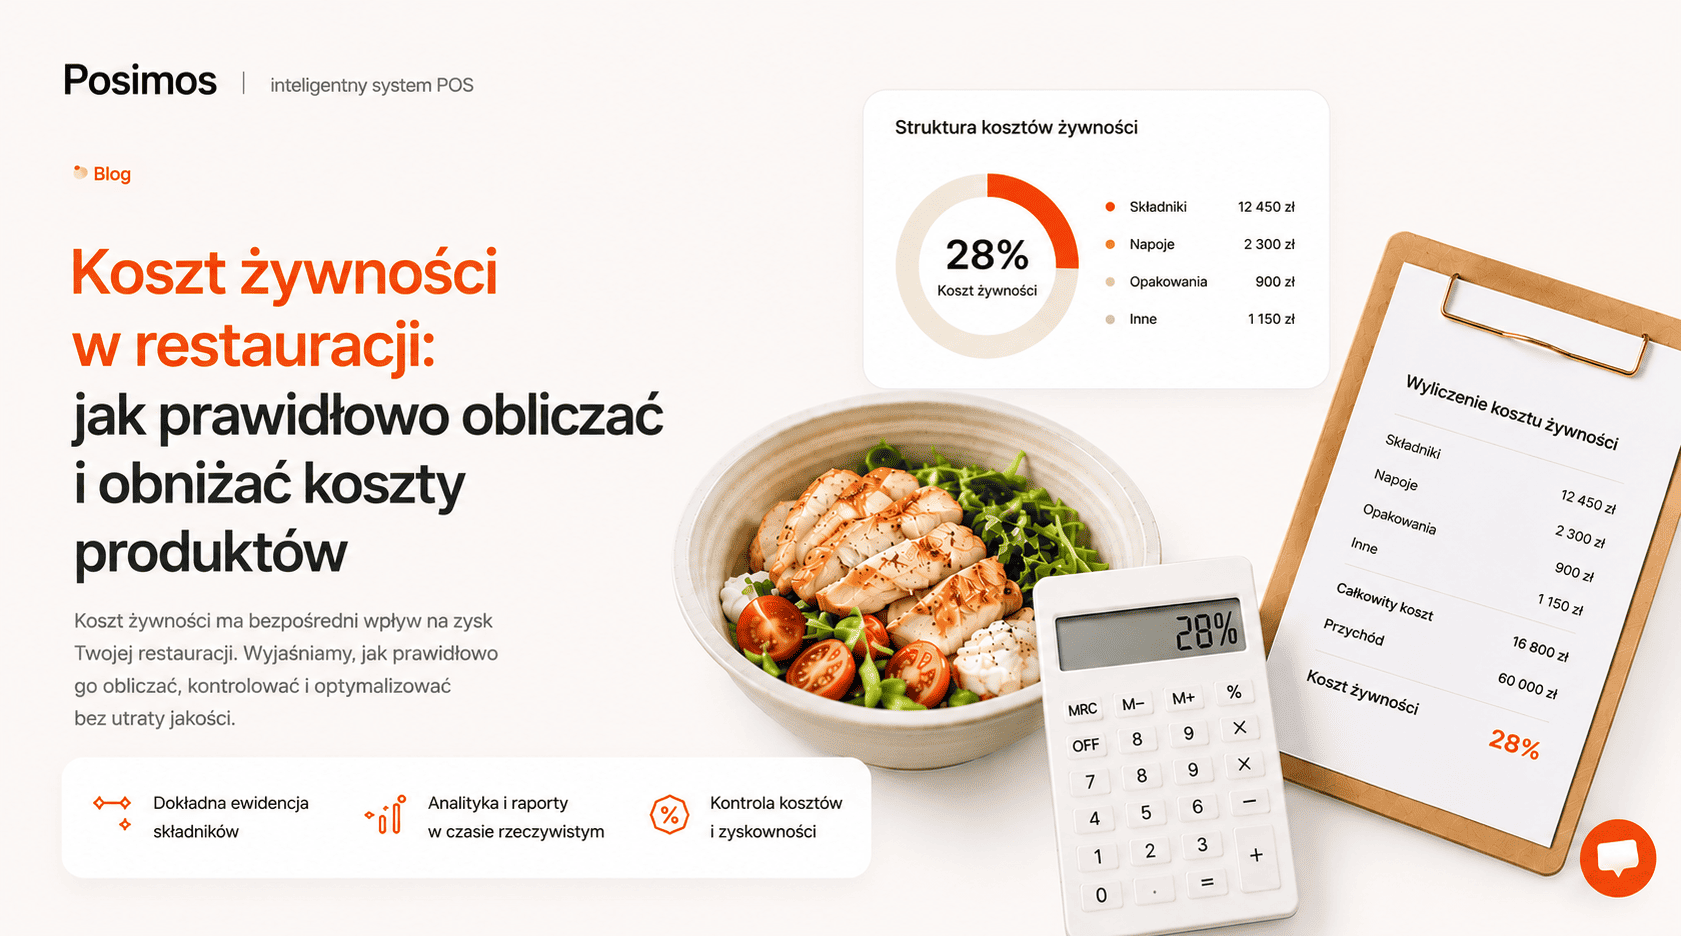
Można mieć pełną salę każdego wieczoru i mimo to wychodzić na zero. W HoReCa to klasyczna pułapka: obrót rośnie, a pieniędzy na koncie nie przybywa. Niemal zawsze przyczyna jest jedna — niekontrolowany food cost. To wskaźnik, który po cichu decyduje, czy lokal zarabia, czy tylko udaje wzmożoną działalność. Wyjaśnimy, czym jest food cost, jak go policzyć na poziomie pojedynczego dania i całego lokalu, jakie wartości procentowe uznawać za normę oraz jakie kroki realnie obniżają koszt surowcowy bez szkody dla jakości.
Czym jest food cost i dlaczego decyduje o losie lokalu
Food cost — to udział kosztu składników w cenie sprzedaży dania lub napoju, wyrażony w procentach. Mówiąc prosto: ile groszy z każdej złotówki, którą płaci gość, oddajesz za produkty.
Dlaczego właśnie ten wskaźnik jest najważniejszy? Ponieważ w biznesie restauracyjnym produkty to największa pozycja kosztowa, którą da się kontrolować. Czynszu, pensji i opłat za media szybko nie zmienisz, a koszt surowcowy dań kontrolujesz codziennie: recepturą, porcjami, zakupami, ewidencją strat. W większości lokali koszt produktów stanowi 25–35% obrotu — i każdy zbędny procent uderza tu wprost w zysk.
Koszt surowcowy i food cost to dwie różne rzeczy
Najczęstszy błąd początkujących to mylenie dwóch wielkości:
- Koszt surowcowy dania — to suma kosztów składników jednej porcji w złotówkach (na przykład 80 zł).
- Food cost — to procentowy stosunek kosztu surowcowego do ceny sprzedaży (na przykład 30%).
Dwa dania o identycznym koszcie surowcowym mogą mieć zupełnie różny food cost, jeśli mają różne ceny. Dlatego przy decyzjach zarządczych zawsze patrzy się na oba wskaźniki razem, a nie na jeden z osobna.
Wysoki food cost zjada marżę nawet wtedy, gdy lokal pracuje na pełnych obrotach. Dlatego kontrola kosztu surowcowego to nie księgowa formalność, lecz główna dźwignia rentowności.
Wzór na food cost: na poziomie dania i na poziomie lokalu
Są dwa wzory i nie wolno ich ze sobą mieszać.
Food cost pojedynczego dania
Food cost (%) = (Koszt surowcowy składników / Cena sprzedaży) × 100%
Przykład. Sałatka, na którą zużyto produktów za 80 zł, sprzedaje się za 265 zł:
80 / 265 × 100% = 30,2%
Food cost dania wynosi 30,2%. To szybki wskaźnik tego, jak „drogo" kosztuje cię konkretna pozycja w menu.
Food cost lokalu za dany okres
Ogólny food cost liczy się inaczej — z uwzględnieniem ruchu produktów w magazynie:
Food cost (%) = (Zapas początkowy + Zakupy − Zapas końcowy) / Obrót × 100%
Dlaczego koniecznie trzeba uwzględniać zapasy? Bo gdybyś liczył wyłącznie po zakupach, wskaźnik byłby zniekształcony. Wyobraź sobie, że kupiłeś produkty na miesiąc do przodu — przy „gołych" zakupach food cost wystrzeli pod sufit, choć połowa towaru wciąż leży w magazynie. Wzór z zapasami pokazuje, ile produktów realnie zużyłeś w danym okresie, a nie ile kupiłeś.
Obliczenie odwrotne: cena na podstawie docelowego food cost
Wzór można odwrócić i wykorzystać do ustalania cen:
Cena sprzedaży = Koszt surowcowy / Docelowy food cost
Przykład. Koszt surowcowy porcji makaronu — 62 zł, docelowy food cost — 28%:
62 / 0,28 = 221 zł
Takie podejście gwarantuje, że potrzebna marża jest wkalkulowana w cenę już na etapie układania menu, a nie „zgadywana na oko".
Docelowy food cost według typu lokalu
Jednej „właściwej" liczby nie ma — norma zależy od formatu. Orientacyjne przedziały:
| Typ lokalu | Docelowy food cost |
|---|---|
| Kawiarnia | 15–22% |
| Fast food | 20–28% |
| Bistro / kawiarnia z jedzeniem | 25–30% |
| Pizzeria | 25–32% |
| Restauracja pełnoobsługowa | 25–33% |
| Fine dining | 28–35% |
Dla większości lokali pełnoobsługowych zdrowy przedział to 25–33%. Jeśli food cost danej kategorii regularnie wykracza poza górną granicę, to sygnał alarmowy: danie albo przynosi stratę, albo balansuje na granicy rentowności.
Dlaczego jeden procent na całe menu to błąd
Kuszące jest ustawienie jednego celu „30% na wszystko" i nieprzejmowanie się resztą. Ale to nie działa:
- Napoje i dodatki mają niski food cost i „ciągną" średnią w dół. Kawa o koszcie surowcowym 12 zł przy cenie 70 zł to food cost około 17%.
- Kuchnia z produktem premium (steki, ryby, owoce morza) ma naturalnie wyższy food cost, i to jest normalne, jeśli marża kwotowa w złotówkach jest wystarczająca.
Dlatego food cost zawsze rozpatruje się w parze z marżą kwotową porcji — czyli z tym, ile złotówek zarabia danie ponad koszt surowcowy. Pozycja o food coście 35%, ale z wkładem 250 zł na porcję, często jest cenniejsza od pozycji o food coście 18% i wkładzie 25 zł.
Karta technologiczna i kalkulacyjna — podstawa dokładnego obliczenia
Dokładny food cost jest niemożliwy bez karty technologicznej dla każdego dania. Poprawnie ułożona karta technologiczna zawiera:
- listę wszystkich składników z wagą brutto (przed obróbką) i netto (po obróbce);
- cenę jednostkową każdego składnika;
- wydajność gotowej porcji;
- końcowy koszt surowcowy.
Współczynniki strat — to, o czym zapomina się najczęściej
Produkty tracą na wadze podczas obróbki: czyszczenie warzyw, smażenie mięsa (ubytek), redukcja sosów. Jeśli tego nie uwzględnisz, koszt surowcowy będzie zaniżony, a realny food cost okaże się wyższy niż w obliczeniach. Na przykład ryba przy patroszeniu i filetowaniu może dawać 40–50% odpadów — do karty trzeba wpisać właśnie wagę brutto z uwzględnieniem tych strat, inaczej zaniżysz koszt surowcowy niemal dwukrotnie.
„Drobiazgi" też się liczą
Sól, olej, przyprawy, sos do podania, opakowanie do dostawy — wszystko to wydaje się groszami, ale na tysiącach porcji zamienia się w odczuwalną kwotę. Porządna karta technologiczna uwzględnia nawet szczyptę soli i pojemnik na dostawę.
Jeden składnik podrożał — przeliczyć trzeba wszystko
Ceny surowca zmieniają się nieustannie. Gdy drożeje, powiedzmy, masło, przeliczyć trzeba koszt surowcowy wszystkich dań, w których ono występuje. Robienie tego ręcznie to udręka, dlatego w systemie POS dla restauracji zmiana ceny zakupu jednego składnika automatycznie przelicza koszt surowcowy wszystkich powiązanych dań. Jedna poprawka — i całe menu znów jest aktualne.
10 sprawdzonych sposobów na obniżenie food cost
- Rygorystyczna kontrola porcji. Waga w kuchni to nie fanaberia, lecz konieczność. Przesypanie porcji o 10–15 gramów po cichu zjada marżę, a zauważenie tego „na oko" jest niemożliwe.
- Współpraca z kilkoma dostawcami. Regularnie przeglądaj ceny zakupu i porównuj oferty. Jeden dostawca = brak dźwigni do negocjacji.
- Odbiór i ważenie przy dostawie. Niedoważenie i pomyłki w sortymencie to częsta przyczyna ukrytych strat. Waż to, co przyjmujesz.
- Ewidencja i minimalizacja odpisów. Pracuj według zasady FIFO („pierwsze weszło — pierwsze wyszło"), kontroluj terminy przydatności, rejestruj każdy odpis: zepsute produkty, błędy kuchni, próby degustacyjne.
- Produkty sezonowe i lokalne. Surowiec sezonowy jest tańszy i lepszej jakości; dostosowuj menu do tego, co aktualnie dostępne.
- Przegląd receptur. Czasem zamiana jednego drogiego składnika na godną alternatywę obniża koszt surowcowy bez utraty smaku.
- Prognozowanie zakupów na podstawie historii sprzedaży. Kupuj pod realny popyt, a nie „na zapas" — tak ograniczysz odpisy nadwyżek.
- Analiza menu (menu engineering). Usuwaj pozycje, które stabilnie przynoszą stratę.
- Uczenie kuchni myślenia o koszcie surowcowym. Kucharz, który rozumie, ile kosztuje nadmierne zużycie, jest oszczędniejszy od tego, który tego nie widzi.
- Prawidłowe przechowywanie. Przestrzeganie reżimu temperaturowego i sąsiedztwa towarowego wprost zmniejsza psucie się produktów.
Przykład. Jeden lokal obniżył food cost z 38% do 29% zaledwie w dwa miesiące. Przepis bez czarów: wdrożono ewidencję w systemie POS, skorygowano ceny według faktycznego kosztu surowcowego, usunięto nierentowne pozycje, postawiono wagi w kuchni i zaprowadzono porządek w przechowywaniu. Dziewięć punktów procentowych to różnica między „ledwo przetrwamy" a „pewnie zarabiamy".
Menu engineering: spraw, by menu było rentowne, a nie po prostu tanie
Menu engineering to analiza menu według dwóch osi: popularności (jak często zamawiane) oraz rentowności (ile złotówek przynosi porcja). Wszystkie dania dzielą się na cztery kategorie:
- Gwiazdy — popularne i rentowne. Duma menu, trzeba je wybijać na pierwszy plan.
- Konie robocze — popularne, ale o niskiej marży. Zamawiane często, a zarabiają mało.
- Zagadki — rentowne, ale zamawiane rzadko. Dobry potencjał, który nie jest wykorzystywany.
- Psy — niepopularne i nierentowne. Balast menu.
Przypomnijmy kluczową liczbę: marża kwotowa porcji = Cena sprzedaży − Koszt surowcowy. Nasze danie za 265 zł o koszcie surowcowym 80 zł daje 185 zł wkładu — to właśnie te pieniądze pokrywają czynsz, pensje i tworzą zysk.
Co robić z każdą kategorią
- Gwiazdy — chronić jakość, umieszczać w widocznych miejscach menu, polecać na sali.
- Konie robocze — ostrożnie podnieść cenę lub zmniejszyć koszt surowcowy, nie naruszając popytu.
- Zagadki — podświetlić poprzez promocje, opis, rekomendacje kelnerów.
- Psy — usunąć lub gruntownie przerobić.
Menu warto przeglądać co najmniej raz na kwartał — ceny surowca zmieniają się nieustannie, a wczorajsza „gwiazda" łatwo staje się dziś „koniem roboczym".
Dlaczego ręczne liczenie food cost przegrywa z automatyzacją
Arkusze Excela wyglądają schludnie dokładnie do momentu, w którym ceny ruszają z miejsca. A ruszają co tydzień. Ręcznie przeliczyć setki pozycji po każdej zmianie cen zakupu fizycznie nie zdąży żaden menedżer — i arkusz niepostrzeżenie zamienia się w eksponat muzealny.
Jak rozwiązuje to system POS Posimos:
- Automatyczne obliczanie kosztu surowcowego. Posimos liczy food cost każdego dania na podstawie kart technologicznych i faktycznych cen zakupu — bez ręcznych przeliczeń.
- Faktyczny, a nie teoretyczny food cost. Ewidencja magazynu, odpisów i inwentaryzacji daje realny obraz. Zobacz, jak to działa: rozbieżność między teoretycznym (z kart technologicznych) a faktycznym (z inwentaryzacji) food costem to właśnie twoje straty, kradzieże i przesypane porcje.
- Statystyki i analiza ABC. System sam pokazuje, które pozycje są gwiazdami, a które ciągną w dół, bez ręcznych tabelek menu engineering.
- Kontrola w czasie rzeczywistym. Widzisz food cost codziennie lub co tydzień, a nie raz na miesiąc, gdy straty już się wydarzyły i nic nie da się odzyskać.
System POS N również liczy koszt surowcowy, ale prawdziwa wartość nie tkwi we wzorze, lecz w powiązaniu magazynu, kart technologicznych i sprzedaży w jednym miejscu, gdzie liczby aktualizują się same.
Częste błędy w pracy z food costem
- Liczenie wyłącznie po zakupach bez uwzględnienia zapasów magazynowych — wskaźnik skacze i nic nie znaczy.
- Ignorowanie współczynników strat przy obróbce — koszt surowcowy zaniżony, rzeczywistość bolesna.
- Pomijanie „drobnych" składników i opakowań do dostawy — w skali to realne pieniądze.
- Jeden docelowy % dla wszystkich kategorii menu — napoje i kuchnia premium żyją według innych zasad.
- Monitoring raz na miesiąc zamiast cotygodniowego — reagujesz, gdy jest już za późno.