 Oleksii Andriiuk
Виторг ≠ прибуток: у чому різниця
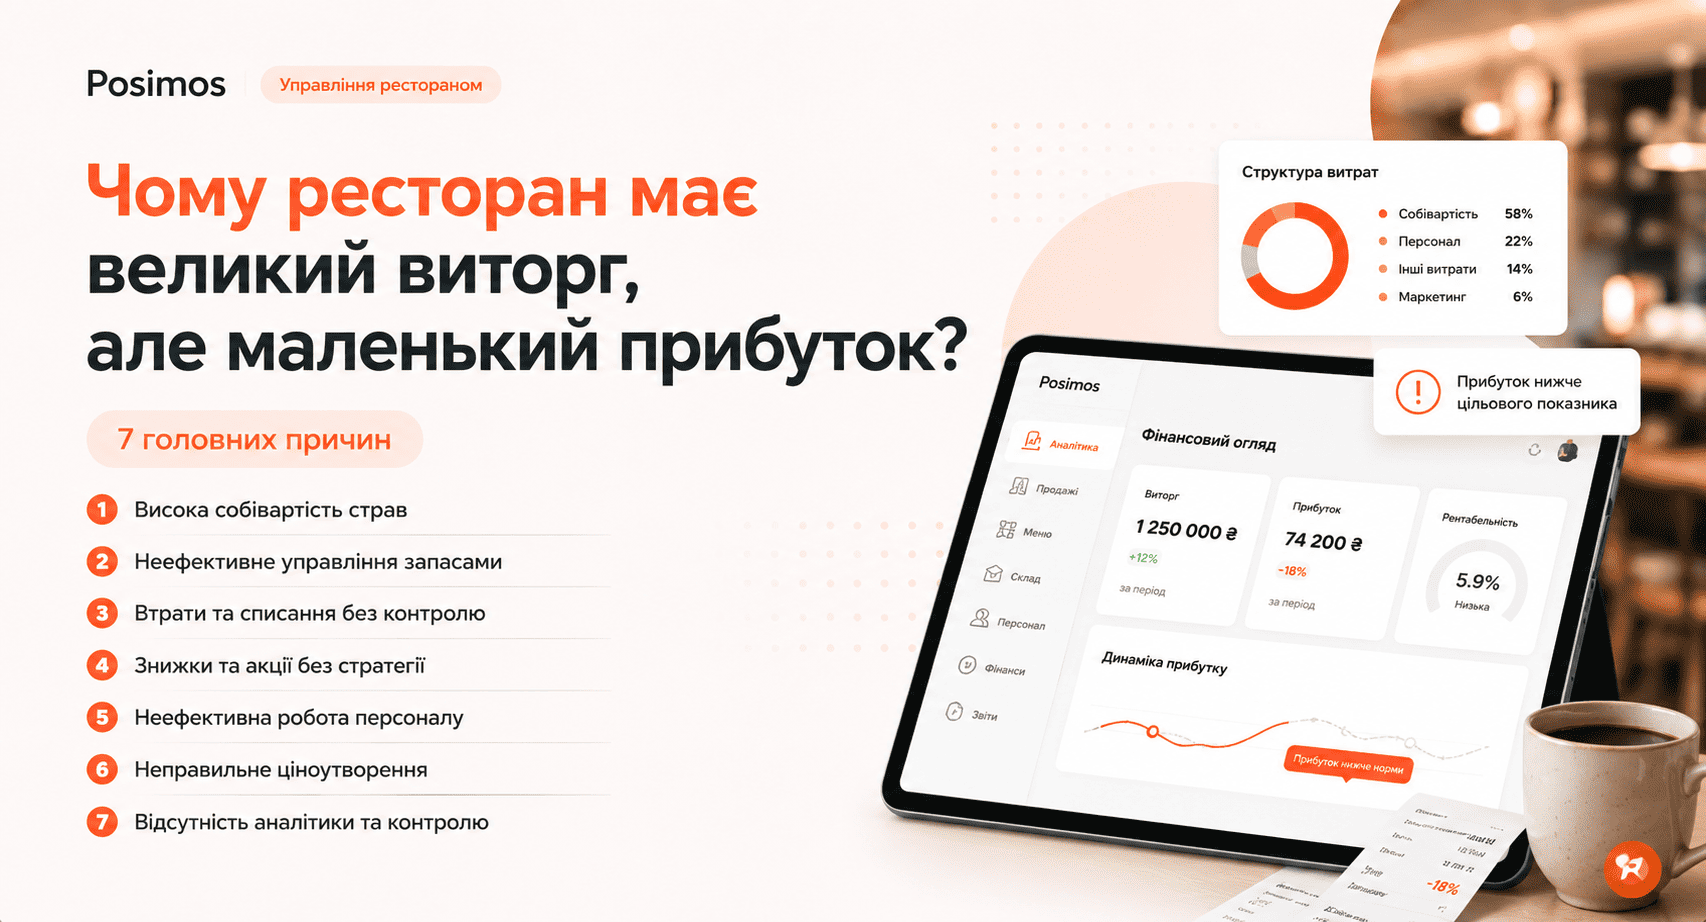
Багато підприємців оцінюють ефективність ресторану лише за сумою продажів. Насправді ж виторг показує лише, скільки грошей надійшло до каси, але не відповідає на головне питання — скільки заклад реально заробив.
- Виторг — усі кошти, отримані від продажу страв і напоїв.
- Витрати — закупівля продуктів, зарплата персоналу, оренда, податки, комунальні платежі, маркетинг та інші операційні витрати.
- Прибуток — кошти, що залишаються після покриття всіх витрат.
Саме тому два ресторани з однаковим виторгом можуть мати абсолютно різний фінансовий результат.
7 причин, через які ресторан втрачає прибуток
1. Собівартість страв постійно зростає
Закупівельні ціни на продукти змінюються регулярно. Якщо рецептури та технологічні карти не оновлюються, собівартість кожної страви поступово збільшується, тоді як ціни в меню залишаються незмінними.
У результаті ресторан продає багато, але заробляє дедалі менше.
Типові причини:
- зростання цін постачальників;
- відсутність контролю собівартості;
- застарілі технологічні карти;
- неправильний розрахунок порцій.
2. У меню є популярні, але малоприбуткові страви
Не кожна популярна страва приносить хороший прибуток.
Деякі позиції продаються десятки разів на день, але через високу собівартість або невдале ціноутворення мають дуже низьку маржу.
Саме тому важливо аналізувати не лише кількість продажів, а й прибутковість кожної страви.
3. Неконтрольовані списання продуктів
Якщо ресторан не контролює залишки, частина продуктів може втрачатися через:
- прострочення;
- неправильне зберігання;
- помилки персоналу;
- надлишкові закупівлі;
- крадіжки.
Навіть якщо кожного дня списується лише кілька кілограмів продуктів, за місяць це може перетворитися на десятки тисяч гривень збитків.
4. Закупівлі перевищують реальні потреби
Часто ресторани закуповують продукцію «із запасом», щоб уникнути нестачі.
Наслідки такого підходу:
- збільшуються складські залишки;
- частина продукції псується;
- оборотні кошти «заморожуються» на складі;
- погіршується ліквідність бізнесу.
Регулярний аналіз залишків дозволяє закуповувати саме ту кількість продуктів, яка необхідна для роботи закладу.
5. Персонал допускає помилки або зловживання
Навіть незначні порушення можуть серйозно вплинути на фінансовий результат ресторану.
Найпоширеніші ситуації:
- продаж без фіскального чека;
- необґрунтовані знижки;
- неправильне списання продуктів;
- помилки під час закриття замовлень;
- використання інгредієнтів понад норму.
Без прозорої системи обліку такі втрати можуть залишатися непомітними протягом тривалого часу.
6. Високі операційні витрати
Прибуток ресторану зменшують не лише продукти.
Значну частину бюджету складають:
- фонд оплати праці;
- оренда приміщення;
- комунальні послуги;
- еквайринг;
- маркетинг;
- доставка;
- податки;
- обслуговування обладнання.
Якщо ці витрати регулярно не аналізувати, вони можуть поступово зростати швидше, ніж виторг.
7. Рішення приймаються без аналітики
Найдорожча помилка — керувати рестораном інтуїтивно.
Щоб контролювати прибуток, власнику необхідно регулярно аналізувати:
- валовий прибуток;
- food cost;
- собівартість страв;
- середній чек;
- прибутковість меню;
- динаміку продажів;
- залишки на складі.
Саме ці показники дозволяють вчасно виявити проблеми та приймати обґрунтовані управлінські рішення.
Як уникнути втрати прибутку
Сучасні POS-системи допомагають контролювати фінансові показники ресторану в режимі реального часу.
За допомогою Posimos можна:
- автоматично розраховувати собівартість страв;
- вести технологічні карти;
- контролювати залишки на складі;
- відстежувати списання продуктів;
- аналізувати прибутковість меню;
- отримувати детальну фінансову аналітику.
Це дозволяє швидко знаходити причини зниження прибутку та приймати рішення на основі точних даних, а не припущень.
Висновок
Великий виторг — це лише один із показників роботи ресторану. Справжній успіх визначається тим, скільки прибутку залишається після всіх витрат.
Регулярний контроль собівартості, закупівель, списань, операційних витрат і фінансової аналітики допомагає зробити бізнес більш керованим і прибутковим.